Après deux refus de prêt immobilier, corrigez ces points avant une troisième demande
Publié par : Éléonore de Tassigny — Rédactrice spécialisée en immobilier
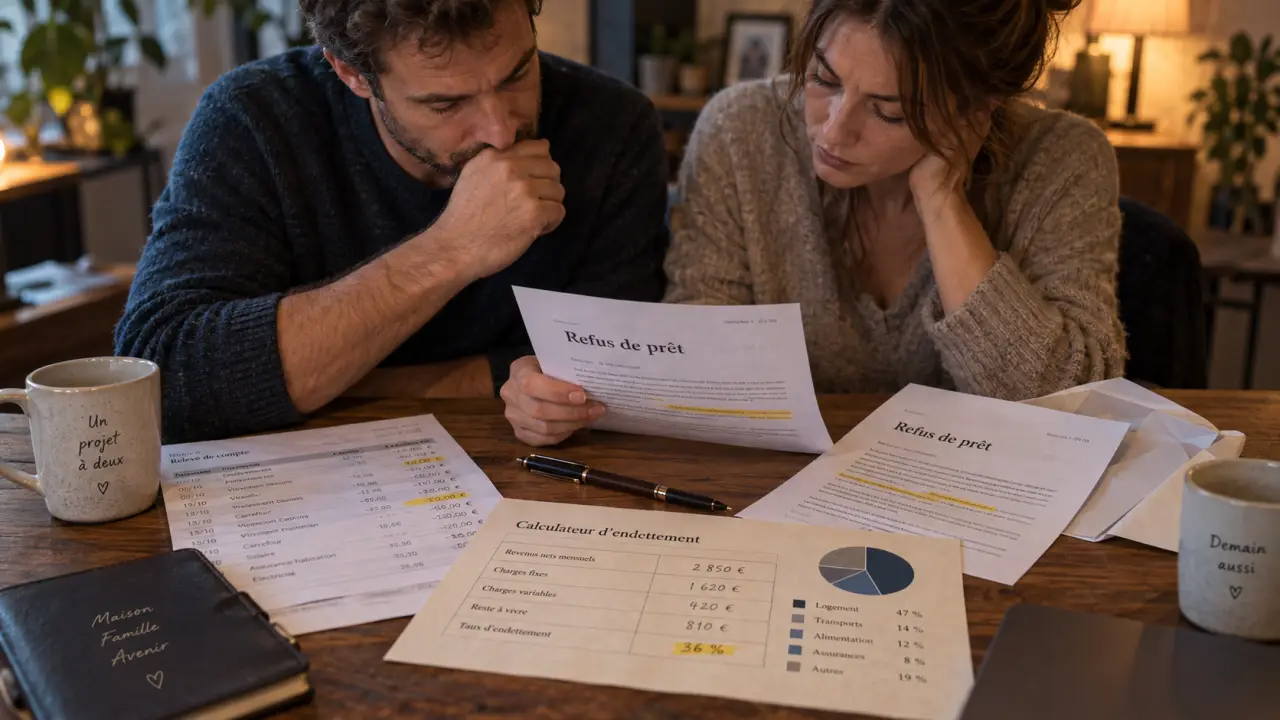
Deux refus de banque pour un prêt immobilier ne condamnent pas forcément votre projet. Avant de déposer une troisième demande, identifiez ce qui a bloqué, corrigez les points sensibles et vérifiez les conséquences sur votre achat si un compromis est déjà signé. L’objectif n’est pas de multiplier les dossiers identiques, mais de présenter un financement cohérent avec votre profil et les critères de l’établissement sollicité.
Comprendre ce que deux refus révèlent sur votre dossier
Deux banques peuvent refuser un prêt pour la même raison, mais aussi appliquer des critères internes différents. La décision repose sur l’ensemble du dossier : revenus, charges, tenue des comptes, apport, assurance emprunteur et garanties. Demandez à chaque interlocuteur si un motif général peut vous être communiqué. Même lorsqu’une banque ne détaille pas sa décision, ce retour aide à distinguer un problème de solvabilité d’une difficulté liée à l’assurance ou au montage du financement.
Calcul du taux d’endettement immobilier
Estimez votre taux d’endettement mensuel à partir de vos revenus et de vos charges de crédit.
Votre taux d’endettement estimé
—
Formule : (charges de crédit mensuelles totales, assurance comprise ÷ revenus mensuels nets avant impôt) × 100.
Le repère de 35 % est donné à titre indicatif. Ce calcul ne constitue ni une garantie d’acceptation ni une décision bancaire : le reste à vivre, la stabilité des revenus, les relevés de compte, les garanties et d’autres critères sont également examinés.
| Point examiné | Ce qui peut entraîner un refus | Action à envisager |
|---|---|---|
| Taux d’endettement | Il dépasse 35 % avec l’assurance emprunteur incluse | Réduire les charges, augmenter l’apport ou ajuster le budget du bien |
| Reste à vivre | Le revenu restant après les mensualités paraît insuffisant | Revoir la mensualité, les crédits en cours et les dépenses récurrentes |
| Comptes bancaires | Découverts, incidents ou épargne irrégulière sur les relevés | Assainir les comptes avant une nouvelle demande |
| Situation professionnelle | Revenus récents, variables ou jugés peu pérennes | Documenter la stabilité et l’historique des revenus |
| Garantie et assurance | Assurance emprunteur ou caution difficile à obtenir | Rechercher une solution adaptée avant de redéposer le dossier |
Endettement, reste à vivre et charges oubliées
Le seuil de 35 % d’endettement, assurance comprise, sert souvent de repère. Il ne résume toutefois pas l’analyse bancaire. Le reste à vivre, c’est-à-dire la somme disponible après le paiement des mensualités et des charges, compte particulièrement pour un foyer avec enfants, des pensions, des crédits à la consommation ou des revenus variables. Une mensualité acceptable sur le papier peut donc être refusée si elle réduit trop fortement la marge de sécurité du ménage.
Les relevés de compte racontent une histoire financière
Les banques examinent en général les trois derniers mois minimum de relevés. Des découverts répétés, des rejets de prélèvement ou des paiements fractionnés peuvent donner l’image d’un budget trop tendu, même lorsque les revenus sont suffisants. Une inscription au FICP constitue un obstacle majeur. À l’inverse, une épargne régulière, des comptes sans incident et une gestion stable renforcent la crédibilité du dossier. Il ne faut pas masquer une difficulté, mais la résoudre et pouvoir l’expliquer clairement.
Préparer une troisième demande qui ne répète pas les deux premières
Après deux refus, la meilleure démarche consiste à transformer le dossier plutôt qu’à le transmettre immédiatement à une autre banque. Reprenez le plan de financement poste par poste. Vérifiez ensuite que les informations sont complètes, cohérentes et actualisées.
- Rassemblez les lettres ou attestations de refus et notez les motifs communiqués.
- Établissez la liste exacte des revenus, crédits, pensions et charges fixes.
- Préparez des relevés bancaires sans découvert ainsi que les justificatifs de revenus les plus récents.
- Vérifiez le montant demandé, la durée, l’apport et les frais annexes inclus dans le financement.
- Rédigez une explication factuelle pour toute variation de revenus ou dépense exceptionnelle.
Réduire le montant à financer sans vider toute son épargne
Un apport personnel situé entre 10 % et 20 % est généralement évoqué, mais le niveau pertinent dépend du projet et du profil de l’emprunteur. Augmenter l’apport réduit le capital emprunté et peut améliorer le taux d’endettement. Il reste essentiel de conserver une épargne de précaution. Mobiliser toutes ses liquidités pour obtenir l’accord peut fragiliser le budget dès la première réparation, taxe ou dépense imprévue.
Plusieurs ajustements peuvent rendre le financement compatible avec les critères de la banque : solder un crédit renouvelable, différer un achat, justifier une prime récurrente ou revoir le prix du bien. Ces changements doivent être examinés ensemble. Une amélioration limitée sur un seul point ne compense pas toujours une faiblesse importante du dossier, tandis que plusieurs corrections cohérentes peuvent réduire le risque perçu.
Comparer les voies de financement au lieu de solliciter les banques au hasard
Toutes les banques n’évaluent pas les profils de la même manière. Un salarié en CDI, un indépendant, un couple aux revenus variables ou un primo-accédant ne seront pas nécessairement orientés vers les mêmes établissements. Après deux refus, un courtier en prêt immobilier peut aider à cibler les banques susceptibles d’étudier le dossier, à reformuler le plan de financement et à anticiper les pièces attendues.
Le rôle utile du courtier
Le courtier ne peut pas garantir une acceptation. Son intérêt consiste à éviter les demandes mal calibrées et à présenter le dossier avec une lecture adaptée : ancienneté des revenus d’indépendant, évolution professionnelle, revenus locatifs, crédits bientôt soldés ou apport familial documenté. Il peut aussi comparer le coût global du prêt, de l’assurance emprunteur et de la garantie, au lieu de se limiter au taux nominal.
Ajuster le projet et examiner les compléments possibles
Réduire le prix du bien, négocier les frais, allonger la durée du crédit ou différer le projet sont des arbitrages parfois nécessaires. Une durée plus longue peut abaisser la mensualité, mais augmente habituellement le coût total du crédit. Selon votre éligibilité, le PTZ, le prêt Action Logement ou le prêt d’accession sociale (PAS) peuvent compléter le plan de financement. Ces dispositifs ne remplacent pas l’étude bancaire, mais ils peuvent réduire le besoin de prêt classique.
Compromis de vente : agir avant l’expiration du délai
Si vous avez signé un compromis ou une promesse de vente avec une condition suspensive d’obtention du prêt, relisez sans attendre ses clauses. Elles précisent notamment le montant du prêt demandé, sa durée, son taux éventuel, le délai d’obtention et parfois le nombre de refus à justifier. Il n’existe pas de nombre légal minimal uniforme de refus : les conditions prévues au contrat s’appliquent.
Conserver les preuves et informer les bons interlocuteurs
Conservez chaque lettre ou attestation de refus, ainsi que les preuves de vos demandes de prêt. Transmettez rapidement les éléments utiles au notaire et informez le vendeur selon les modalités prévues dans le compromis. Si les demandes déposées respectent les caractéristiques indiquées dans la condition suspensive et que le refus intervient dans le délai prévu, l’annulation de la vente peut être envisagée sans pénalité. La restitution des sommes versées dépend alors des conditions applicables au contrat.
Ne pas confondre accord de principe et offre de prêt
Un accord de principe bancaire n’est pas une offre de prêt définitive. La banque peut encore examiner les justificatifs, l’assurance emprunteur, la garantie ou la conformité du bien avant de s’engager. Une fois le dossier complet, la formulation d’une offre intervient généralement dans un délai de 3 à 6 semaines. Après réception, l’emprunteur dispose d’un délai minimal de réflexion de 10 jours calendaires avant de pouvoir l’accepter.
Si l’échéance du compromis approche alors qu’une nouvelle étude est en cours, contactez le notaire sans attendre. Une prolongation négociée avec le vendeur peut parfois sécuriser le calendrier. Ne laissez pas le délai expirer sans démarche, preuve de refus ou échange formalisé : après deux refus, la rigueur administrative protège votre projet autant que la qualité du prochain dossier.

- Après deux refus de prêt immobilier, corrigez ces points avant une troisième demande - 10 octobre 2026
- Isolation thermique d’une fenêtre de toit VELUX : les 4 choix qui réduisent les pertes et la chaleur d’été - 9 octobre 2026
- Coin détente zen sous les combles : optimiser chaque mètre carré sans l’étouffer - 8 octobre 2026
Articles qui pourraient vous intéresser :
 Diagnostic toiture : 6 points de contrôle pour prévenir une réfection coûteuse
 Ravalement de façade : comment déclarer vos travaux et optimiser votre fiscalité
 Chien-assis ou lucarne : comment choisir le volume idéal pour vos combles ?
 Débloquer le fonds travaux ALUR sans erreur : le vote qui conditionne le paiement du chantier