Acheter une maison avec travaux exige un budget global, des devis et une réserve
Acheter une maison avec travaux peut donner accès à un bien mieux situé, plus grand ou moins cher qu’un logement prêt à habiter. L’opération devient intéressante lorsque le prix d’achat, les frais et la rénovation s’inscrivent dans un budget cohérent. Le principal risque ne vient pas toujours du chantier visible, mais des défauts structurels, des travaux oubliés et d’un financement préparé trop tard.
Quand une maison à rénover est-elle vraiment une bonne affaire ?
Une maison avec travaux n’est pas automatiquement une opportunité. Elle le devient lorsque son prix tient compte de son état, que les travaux correspondent à un projet réaliste et que la valeur du bien rénové reste compatible avec le marché local. Comparez le coût global avec celui d’une maison rénovée équivalente dans le même secteur. Cette méthode est plus fiable que la seule décote annoncée par le vendeur.
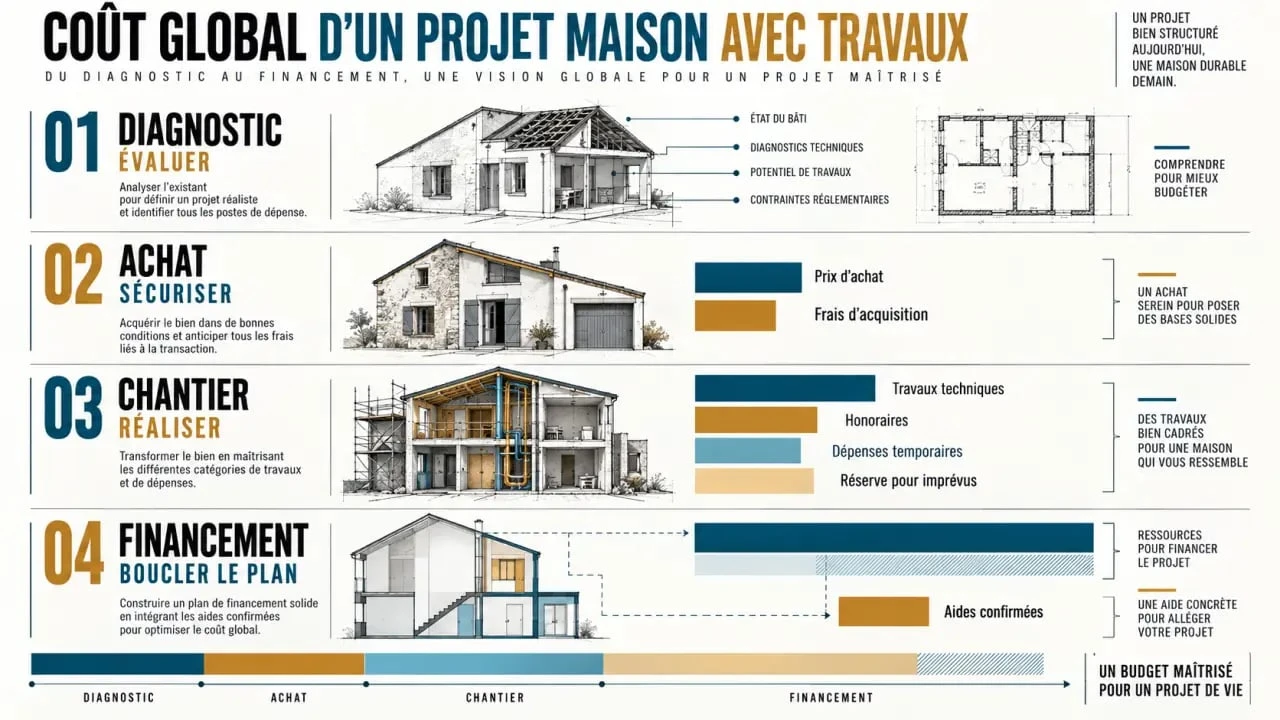
Calcul du coût global achat et travaux
Le projet convient surtout aux acheteurs capables de hiérarchiser les dépenses. Il faut sécuriser le bâti et améliorer le confort avant de penser à la décoration. Une toiture à reprendre, une isolation insuffisante ou un chauffage obsolète demandent un budget et un calendrier plus rigoureux qu’une cuisine à moderniser. À l’inverse, une maison saine mais simplement datée offre davantage de maîtrise.
Raisonner en coût total, pas en prix affiché
Le calcul doit réunir le prix d’achat, les frais de notaire, le coût des travaux, les éventuels honoraires de maîtrise d’œuvre ou d’architecte, les assurances et une marge pour les imprévus. Anticipez aussi les dépenses temporaires, comme le loyer pendant le chantier, le garde-meubles ou les intérêts intercalaires selon le montage choisi. Un bien affiché moins cher peut finalement coûter plus qu’une maison en bon état si les postes techniques ont été sous-estimés.
Identifier les projets à risque avant l’offre
Certains signaux justifient une seconde visite avec un professionnel : fissures évolutives, traces d’humidité, charpente dégradée, tableau électrique ancien, assainissement non collectif défaillant ou suspicion de mérule. Le DPE et les diagnostics obligatoires donnent des repères, mais ils ne remplacent pas l’analyse des désordres visibles. Pour les installations d’électricité et de gaz de plus de 15 ans, les diagnostics sont notamment un point de contrôle indispensable.
Chiffrer les travaux avant de s’engager
Une négociation solide commence par un chiffrage documenté. Demandez plusieurs devis détaillés, poste par poste, et vérifiez ce qu’ils comprennent : dépose, évacuation des gravats, fournitures, main-d’œuvre, finitions, raccordements et taxes. Un montant global sans descriptif ne permet ni de comparer les entreprises ni de justifier une baisse de prix auprès du vendeur.
| Type de travaux | À vérifier avant l’achat | Priorité habituelle |
|---|---|---|
| Toiture, structure, humidité | Origine du désordre, étendue et accès au chantier | Immédiate |
| Isolation, chauffage, ventilation | DPE, cohérence des équipements et aides envisageables | Élevée |
| Électricité, plomberie, assainissement | Conformité, vétusté et raccordements nécessaires | Élevée |
| Cuisine, salle de bains, revêtements | État des réseaux avant les travaux de finition | À planifier après le technique |
Prévoir une réserve, même avec des devis
Un devis ne révèle pas toujours ce qui se trouve derrière une cloison, sous un plancher ou dans une couverture. Préservez une enveloppe de sécurité et évitez d’engager tout votre apport dans le prix d’acquisition. Cette réserve protège aussi le calendrier : un chantier interrompu faute de trésorerie coûte souvent plus cher qu’un programme ajusté à temps.
Un chantier fonctionne comme une valve de régulation. Lorsque toutes les dépenses arrivent en même temps, la pression financière augmente rapidement. Découper les interventions en lots cohérents, avec l’enveloppe du bâtiment, les réseaux puis les finitions, aide à contrôler la trésorerie et à réceptionner chaque étape. Cette organisation évite aussi que la décoration absorbe le budget destiné à une réparation essentielle. Elle rend le projet plus lisible pour vous comme pour la banque.
Choisir le financement adapté à l’achat et à la rénovation
Pour des travaux importants, le prêt immobilier avec travaux permet généralement de financer l’acquisition et la rénovation dans une même enveloppe. Le budget est réparti sur une durée qui peut être plus longue, avec une mensualité unique plus simple à suivre. Ce montage est souvent plus cohérent qu’un prêt travaux classique, assimilé à un crédit à la consommation et habituellement limité à 7 ou 10 ans.
Les devis sont au cœur du dossier bancaire
Les banques demandent généralement des devis avant d’accorder le financement. Ces documents servent à justifier le montant emprunté et à distinguer les travaux liés au bien des dépenses d’équipement. Sont couramment intégrés l’isolation, la toiture, un chauffage performant, la salle de bains, la cuisine, la reconfiguration des pièces, l’extension, la surélévation ou l’aménagement extérieur lié à la maison. Le mobilier et l’électroménager non encastré sont en revanche habituellement exclus.
Les travaux réalisés soi-même peuvent être acceptés sous conditions. Conservez les factures d’achat des matériaux et vérifiez très tôt la position de l’établissement prêteur. L’autoconstruction partielle ne se traite pas comme une facture d’entreprise. Ne comptez pas sur une validation après la signature.
Comprendre le déblocage progressif des fonds
Les fonds dédiés aux travaux ne sont pas nécessairement versés en une seule fois sur votre compte. Leur déblocage progressif intervient souvent sur présentation des devis, puis des factures ou des appels de fonds. Vous devez donc coordonner les acomptes demandés par les artisans avec les délais de traitement de la banque. Avant de signer l’offre de prêt, demandez les justificatifs attendus, les délais de versement et la période autorisée pour achever les travaux.
Réduire le reste à charge avec les aides et la négociation
Les travaux de rénovation énergétique peuvent ouvrir droit à des aides complémentaires, sous réserve des conditions applicables au logement, au ménage, aux travaux et aux professionnels retenus. L’Éco-PTZ et MaPrimeRénov’ font partie des dispositifs à étudier. Pour certains travaux, le recours à une entreprise RGE peut être requis. Une simulation sur la plateforme officielle France Rénov’ aide à vérifier les dispositifs mobilisables.
Ces aides ne doivent pas équilibrer à elles seules un budget fragile. Elles peuvent réduire le reste à charge, mais leur obtention dépend de règles et de démarches précises. Construisez d’abord un financement viable sans surestimer les subventions, puis intégrez les aides confirmées dans votre plan.
Négocier sur des éléments vérifiables
Une offre moins élevée est mieux reçue lorsqu’elle repose sur des faits : devis de réfection de toiture, écart de performance énergétique, remise aux normes électrique ou défaut d’assainissement. Présentez un lien simple entre le prix demandé, le coût des postes nécessaires et la valeur des biens comparables rénovés. Évitez de dévaloriser la maison ou de réclamer une baisse arbitraire. Un vendeur entend plus facilement un chiffrage précis qu’un jugement général.
La checklist à terminer avant le compromis
Avant de vous engager, transformez les incertitudes en conditions concrètes. Le compromis est le bon moment pour sécuriser le financement et obtenir les documents manquants. Si le projet dépend d’une autorisation d’urbanisme, d’une étude technique ou d’une aide, vérifiez-le avant la signature définitive.
- Relire les diagnostics et relever chaque anomalie à chiffrer.
- Faire établir des devis comparables pour les postes lourds.
- Vérifier les autorisations nécessaires pour une extension, une surélévation ou une modification de façade.
- Demander les factures, les garanties décennales et les autorisations relatives aux travaux déjà réalisés.
- Contrôler l’assainissement, les limites de propriété et les servitudes.
- Faire valider le plan de financement global avant de lever les conditions suspensives.
Acheter une maison avec travaux demande moins de se fier à un coup de cœur que de suivre une méthode. Un prix négocié, des travaux hiérarchisés, des devis solides et un financement cohérent transforment une maison imparfaite en projet maîtrisé.

- Acheter une maison avec travaux exige un budget global, des devis et une réserve - 13 septembre 2026
- Moderniser une façade des années 70 : le diagnostic qui évite de refaire les travaux - 12 septembre 2026
- Audit énergétique en copropriété : obligatoire autrefois, utile aujourd’hui, mais différent du DPE collectif - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Honoraires de syndic sur travaux : 3 règles pour éviter les surfacturations
 Cuvelage de mur enterré : 15 mm d’enduit et 3 étapes clés pour stopper définitivement les infiltrations
 Rehausser sa toiture : 1 mètre de hauteur supplémentaire pour vos combles
 Taxes sur les ordures ménagères du locataire : ce que le propriétaire peut réellement réclamer