Investissement immobilier ancien : la décote de 10 à 20 % couvre-t-elle vraiment les travaux ?
Publié par : Éléonore de Tassigny — Rédactrice spécialisée en immobilier
Un investissement immobilier ancien peut offrir un prix d’achat plus accessible, un emplacement central et un potentiel de valorisation. Mais sa rentabilité ne dépend pas de la seule décote affichée. Frais d’acquisition, rénovation, charges de copropriété, vacance locative et fiscalité doivent être intégrés dès le départ. Un bien ancien rentable est avant tout une opération dont le coût global et la demande locative ont été vérifiés.
Pourquoi l’ancien attire les investisseurs locatifs
Dans de nombreux marchés, l’ancien se négocie avec une décote indicative de 10 à 20 % par rapport au neuf. Cette différence peut réduire le montant emprunté et laisser une marge pour rénover, meubler ou corriger les défauts du logement. L’avantage est particulièrement intéressant lorsque le bien se trouve dans un quartier établi, à proximité des transports, des commerces, des écoles et des bassins d’emploi.
Calculer la rentabilité d’un investissement ancien
Renseignez les caractéristiques de votre projet pour obtenir une estimation de la rentabilité locative, du financement et du cash-flow.
Données du projet
Résultats estimatifs
L’ancien permet aussi de cibler des immeubles et des rues où l’offre neuve est rare. Un appartement avec parquet, hauteur sous plafond, pierre apparente ou distribution atypique peut séduire un locataire. Le confort reste toutefois prioritaire : isolation, ventilation, chauffage, électricité et salle d’eau comptent davantage que le cachet seul. Après des travaux cohérents, l’association entre caractère et fonctionnalité peut soutenir le niveau de loyer et réduire les périodes de vacance.
La rénovation comme levier de création de valeur
Rénover ne consiste pas uniquement à remettre un logement au goût du jour. Une amélioration énergétique, une meilleure isolation acoustique, une cuisine fonctionnelle ou la création de rangements peuvent élargir la cible locative. Les travaux peuvent donc renforcer à la fois la valeur patrimoniale du bien et son attractivité sur le marché locatif. Ils exigent toutefois un chiffrage détaillé, des devis réalistes et une réserve financière pour les aléas de chantier.
Le point décisif se situe souvent au moment où le logement passe d’un bien acceptable à un logement facile à louer et à conserver. Une peinture neuve n’a pas le même effet qu’un traitement durable de l’humidité, une ventilation adaptée ou une isolation du point faible thermique. Avant de répartir le budget entre finitions et équipements, il faut identifier ce qui améliore réellement le confort quotidien, les consommations et la pérennité du bâti. C’est cette hiérarchisation qui permet de créer une valeur locative durable.
Ancien ou neuf : comparer le coût global plutôt que le prix affiché
Le neuf apporte en général des garanties, des charges initiales plus prévisibles et une meilleure performance énergétique. L’ancien peut offrir davantage de choix dans les centres-villes, une surface mieux située et un prix au mètre carré moins élevé. L’arbitrage dépend donc du projet : recherche de simplicité, stratégie de rendement, volonté de rénover ou constitution progressive d’un patrimoine dans un emplacement établi.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Prix d’achat | Souvent inférieur, avec une décote indicative de 10 à 20 % | Généralement plus élevé |
| Frais d’acquisition | Environ 7 à 8 % | Environ 2 à 3 % |
| Travaux | Fréquents et parfois importants | En principe limités à l’entrée |
| Emplacement | Centres-villes et quartiers constitués plus accessibles | Offre souvent située dans des programmes récents |
| Performance énergétique | À contrôler et à améliorer si nécessaire | Généralement plus favorable à la livraison |
| Potentiel de valorisation | Lié au prix négocié et à la rénovation | Lié à l’emplacement et à l’évolution du marché |
La comparaison doit inclure le prix, les frais d’acquisition, les travaux, le mobilier éventuel, le coût du crédit et le délai avant la première location. Un appartement ancien acheté moins cher peut finalement coûter davantage qu’un logement neuf si une toiture, une façade ou une rénovation de copropriété sont imminentes. À l’inverse, un bien présentant un défaut corrigible et précisément chiffré peut offrir une marge de négociation.
Auditer le bien avant de calculer la rentabilité
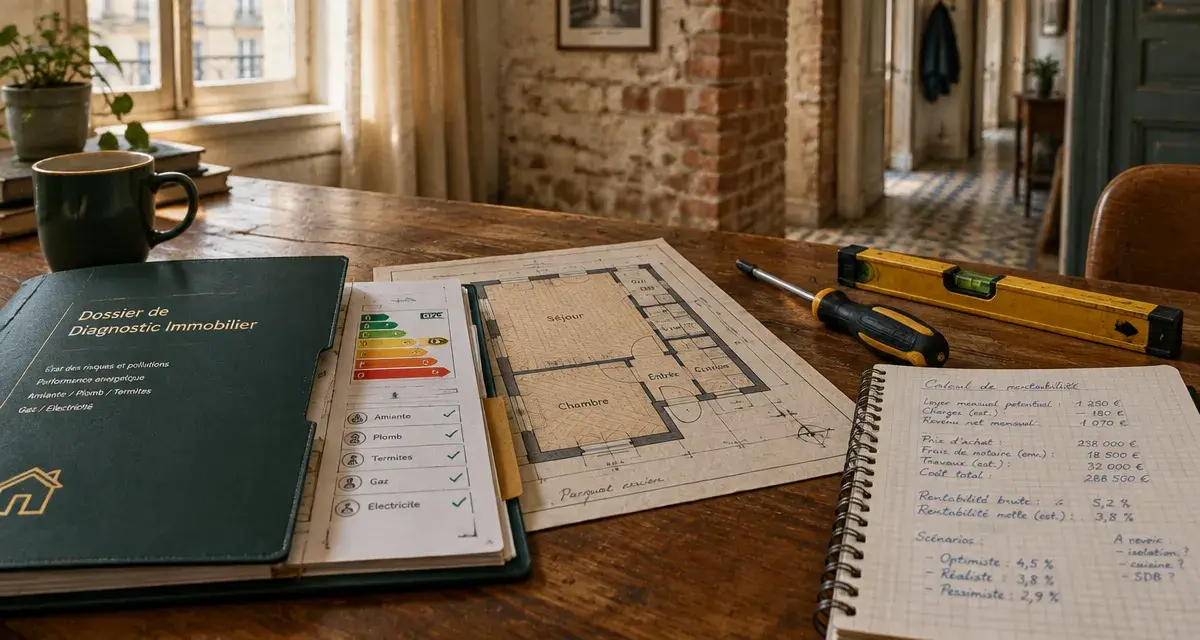
Dans l’ancien, la visite doit se prolonger par une analyse documentaire. Les diagnostics immobiliers donnent des informations utiles, mais ils ne remplacent pas l’examen des éléments sensibles du logement et de l’immeuble. Il est prudent de faire intervenir un professionnel lorsque l’état du bâti, l’humidité, la structure ou les installations techniques soulèvent un doute. Cette vérification réduit le risque de découvrir après l’achat des travaux difficiles à financer.
Les vérifications qui évitent les mauvaises surprises
- Consulter le diagnostic de performance énergétique et identifier les travaux nécessaires pour améliorer le confort et la possibilité de louer durablement.
- Observer les traces d’humidité, les fissures, les odeurs, les menuiseries, le tableau électrique, la plomberie, la ventilation et le mode de chauffage.
- Demander les procès-verbaux d’assemblées générales, le montant des charges, les impayés éventuels et les travaux votés ou envisagés par la copropriété.
- Pour une maison, vérifier aussi la toiture, les façades, l’assainissement non collectif lorsqu’il existe et les accès.
- Comparer le logement aux biens réellement proposés à la location dans le quartier pour évaluer le loyer atteignable, sans se fonder sur une annonce isolée.
Calculer un rendement qui résiste à la réalité
Le rendement brut est un premier indicateur : loyer annuel divisé par le coût total de l’opération, puis multiplié par 100. Le coût total doit inclure le prix d’achat, les frais d’acquisition, les travaux, les honoraires éventuels, le mobilier et les frais de financement. Pour approcher la rentabilité nette, il faut ensuite retirer les charges non récupérables, la taxe foncière, l’assurance propriétaire non occupant, la gestion, l’entretien et une provision pour vacance locative.
Le cash-flow ne se confond pas avec le rendement. Il mesure ce qui reste, ou ce qui manque, chaque mois après les loyers encaissés, les charges et la mensualité de crédit. Une opération peut présenter un rendement brut attractif tout en générant un effort d’épargne important. Simuler plusieurs scénarios, avec un loyer prudent et un budget travaux majoré, permet de tester la solidité du projet avant de déposer une offre.
Fiscalité : choisir un régime avant de chercher une défiscalisation
La fiscalité ne doit pas transformer un bien médiocre en investissement prétendument rentable. Elle intervient après le choix de l’emplacement, du prix et de la stratégie locative. En location vide, le régime réel permet notamment de déduire certaines charges et certains travaux des revenus fonciers. Lorsque les charges déductibles excèdent les revenus, un déficit foncier peut se former. Le montant cité comme imputable sur le revenu global est de 10 700 €, sous réserve des règles applicables à la nature des dépenses et à la situation du bailleur.
En location meublée, les règles diffèrent : le micro-BIC et le régime réel répondent à des logiques propres. Le choix entre location nue et meublée doit donc être guidé par la demande locale, le niveau de loyer, la durée de détention envisagée, le temps de gestion accepté et la situation fiscale de l’investisseur.
| Dispositif ou mécanisme | Logique à connaître |
|---|---|
| Déficit foncier | Déduction de charges et de travaux au régime réel, selon les conditions applicables. |
| Denormandie | Travaux représentant au moins 25 % du coût total de l’opération ; réduction citée de 12 % sur 6 ans, 18 % sur 9 ans ou 21 % sur 12 ans, dans les limites prévues. |
| Loc’Avantages | Conventionnement avec l’Anah, loyers et ressources encadrés ; engagement cité d’au moins 6 ans. |
| Malraux | Projet patrimonial exigeant, avec réduction citée de 22 % ou 30 % des travaux selon la zone et engagement locatif de 9 ans. |
Ces mécanismes imposent des conditions, des plafonds, des délais et des engagements précis. Les dispositifs fiscaux évoluent. Une vérification auprès d’un professionnel compétent est donc indispensable avant de signer un compromis ou de lancer les travaux.
Construire une opération ancienne finançable et louable
Une décision d’achat solide suit un ordre simple : analyser la demande locative, estimer un loyer prudent, chiffrer tous les coûts, puis vérifier la capacité d’emprunt. L’apport ne doit pas seulement couvrir les frais d’acquisition. Il peut aussi sécuriser les premiers travaux, les délais de relocation ou les dépenses imprévues. Un financement trop tendu réduit la marge de manœuvre dès le premier incident.
- Définir la cible locative : étudiant, jeune actif, famille ou locataire meublé, puis rechercher la typologie adaptée.
- Étudier le micro-emplacement : distance aux transports, commerces, emplois, nuisances, stationnement et concurrence locative.
- Établir un budget global : acquisition, frais, travaux, ameublement, crédit et trésorerie de sécurité.
- Négocier sur des éléments objectivés : défaut énergétique, travaux de copropriété, distribution peu fonctionnelle ou devis disponibles.
- Préparer la mise en location : calendrier de chantier, assurance, niveau de finition, loyer réaliste et gestion des candidatures.
L’investissement immobilier ancien convient particulièrement à l’investisseur prêt à analyser un dossier en profondeur et à transformer un bien imparfait en logement désirable. Le bon projet n’est pas celui qui promet le rendement le plus élevé sur le papier, mais celui dont le prix, les travaux, le financement et la location restent cohérents dans un scénario prudent.

- Investissement immobilier ancien : la décote de 10 à 20 % couvre-t-elle vraiment les travaux ? - 15 octobre 2026
- Prix du ramonage de cheminée : 60 à 120 €, avec des frais qui peuvent changer le devis - 14 octobre 2026
- Verrière VELUX : 3en1 pour toit en pente, modulaire pour toit plat - 13 octobre 2026
Articles qui pourraient vous intéresser :
 Toit en copropriété : qui paie les travaux et comment lire les tantièmes ?
 Prix au m2 d’une charpente : 70 € à 240 € selon la structure et vos besoins
 Diagnostic structurel obligatoire : secteurs délimités, délais de 18 mois et carence à éviter
 Isolation maison neuve : où se cachent les défauts qui alourdissent vos factures ?